
Immobilienmarkt Bern 2026: Preise, Nachfrage und Prognose

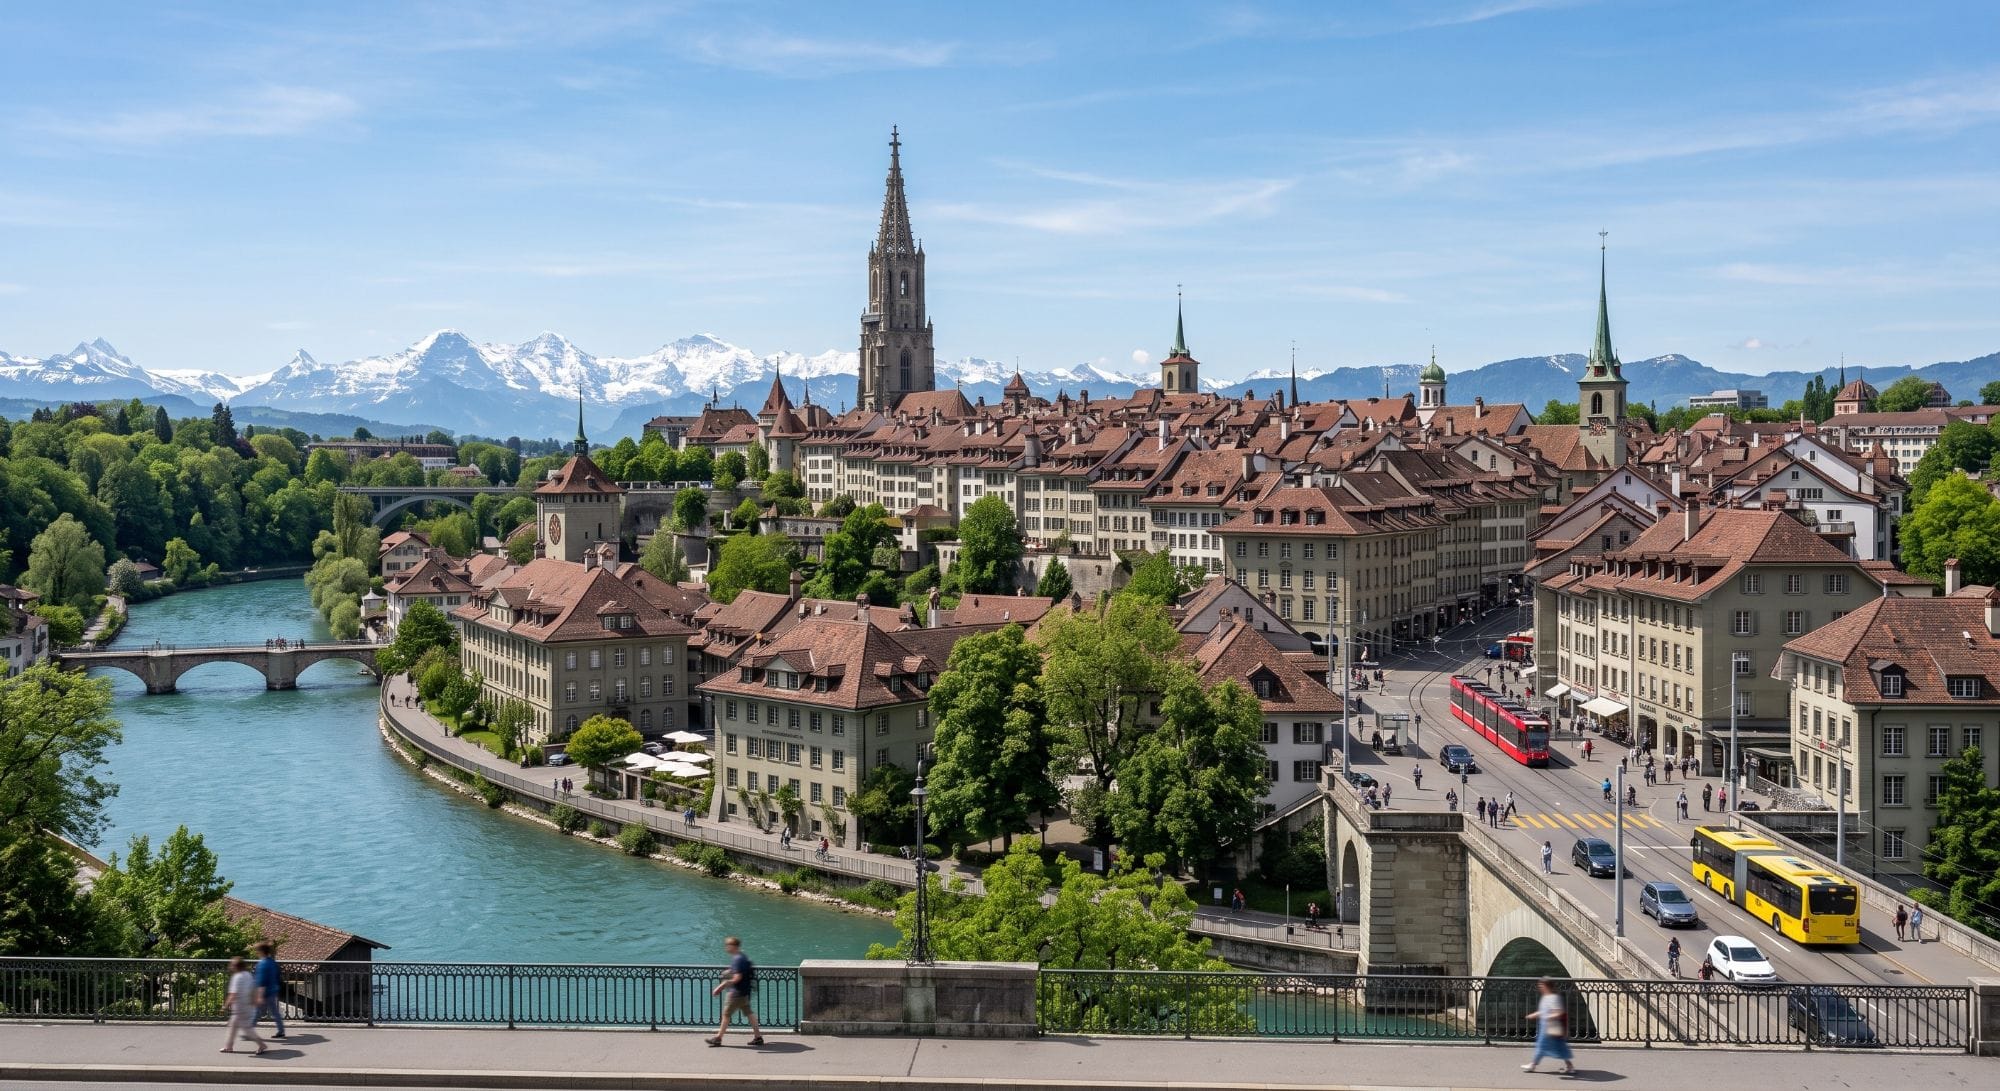
Der Berner Immobilienmarkt bleibt 2026 angespannt: Die Leerwohnungsziffer der Stadt liegt bei 0,44 Prozent, die Preise steigen weiter, und UBS erwartet für die Schweiz 3,5 bis 4,0 Prozent nominales Wachstum – mit dem Berner Oberland als Gewinner. Ein Einfamilienhaus kostet im Kanton im Median rund 1,08 Millionen Franken, in der Stadt Bern 1,54 Millionen. Für Verkäufer ein Markt mit Rückenwind – für Käufer einer, der wenig Verhandlungsmacht lässt.
0,44 Prozent. So tief liegt die Leerwohnungsziffer der Stadt Bern im Jahr 2025. 351 leere Wohnungen in einer Stadt mit über 70'000 Wohneinheiten. Das ist keine Entspannung. Das ist ein Markt, der auf dem letzten Loch pfeift. Und während alle auf Zürich starren, hat sich Bern in aller Stille zu einem der spannendsten Immobilienmärkte der Schweiz entwickelt.
Wie hoch sind die Immobilienpreise in Bern 2026?
Im Kanton Bern liegt der Medianpreis für ein Einfamilienhaus bei rund 1,08 Millionen Franken, für eine Eigentumswohnung bei knapp 770'000 Franken. Der Quadratmeterpreis bewegt sich im Kantonsschnitt bei etwa CHF 6'800 für Häuser und CHF 7'400 für Wohnungen. Klingt entspannt verglichen mit Zürich. Ist es auch. Bis man sich anschaut, wo im Kanton man eigentlich kauft.
In der Stadt Bern selbst zahlen Käufer für eine Eigentumswohnung im Median bereits 953'000 Franken, für ein Haus 1,54 Millionen. Quartiere wie die Gotthelfstrasse oder die Jubiläumsstrasse knacken die CHF 15'000 pro Quadratmeter, Länggasse und Kirchenfeld liegen nicht weit dahinter. Und dann ist da noch das Berner Oberland: Saanen und Grindelwald spielen längst in der Liga von Küsnacht und Zollikon, mit Quadratmeterpreisen von CHF 17'000 bis über CHF 20'000. Im Berner Jura dagegen, in Moutier etwa, zahlt man für eine Wohnung noch CHF 3'900 pro Quadratmeter. Derselbe Kanton. Andere Galaxie.
| Lage | Preisniveau 2026 |
|---|---|
| Eigentumswohnung, Kanton (Median) | rund CHF 770'000 |
| Einfamilienhaus, Kanton (Median) | rund CHF 1,08 Mio. |
| Eigentumswohnung, Stadt Bern (Median) | rund CHF 953'000 |
| Einfamilienhaus, Stadt Bern (Median) | rund CHF 1,54 Mio. |
| Toplagen Stadt (Gotthelf-, Jubiläumsstrasse) | über CHF 15'000 / m² |
| Berner Oberland (Saanen, Grindelwald) | CHF 17'000 – 20'000+ / m² |
| Berner Jura (z. B. Moutier) | ab rund CHF 3'900 / m² |
Und die Richtung stimmt für Verkäufer. Über zehn Jahre gerechnet legten Wohnungen im Kanton rund 34 Prozent zu, in der Stadt Bern über eine längere Zeitspanne betrachtet sogar deutlich mehr. Wer vor zehn Jahren in Bern gekauft hat, sitzt heute auf einem Polster, das ihm keine Bank in dieser Form geboten hätte.
Warum kühlt der Berner Markt nicht ab?
Eine Leerwohnungsziffer von 0,44 Prozent gilt schweizweit als Alarmstufe Rot. Zum Vergleich: Als ausgeglichen gilt ein Markt erst ab etwa 1,5 Prozent. Bern liegt also weit im roten Bereich, und das schon seit Jahren stabil auf demselben tiefen Niveau. Der Grund ist bekannt, wird aber gerne verdrängt: Wer in Bern eine Wohnung hat, bleibt.
Eine neue Wohnung ist teurer als die alte, der administrative Aufwand hoch, das Angebot mickrig. Wer trotzdem eine sucht, konkurriert mit Hunderten anderen um dieselben paar Inserate. Und genau diese Blockade im Mietmarkt treibt Leute ins Eigentum, die sich das vor fünf Jahren noch gar nicht überlegt hätten. Das ist keine Liebe zum Eigenheim. Das ist ein verstopfter Mietmarkt, der Käufer produziert.
Dazu kommt Bern als Bundesstadt mit einer robusten, konjunkturunabhängigen Wirtschaft: Verwaltung, Gesundheitswesen, Bildung. Das sind keine Branchen, die in einer Rezession plötzlich Personal abbauen. Wer in Bern einen sicheren Job hat, denkt ans Kaufen, nicht ans Abwarten.
Was prognostizieren UBS und Banken für 2026?
Der UBS Swiss Real Estate Bubble Index liegt im zweiten Quartal 2026 bei 0,72 Punkten, ein Anstieg gegenüber dem Vorquartal, aber immer noch klar unter der Risikozone von 1,0. UBS rechnet für das Gesamtjahr 2026 gesamtschweizerisch mit einem nominalen Preiswachstum von 3,5 bis 4,0 Prozent bei Wohneigentum – und explizit mit überdurchschnittlichen Preisanstiegen im Berner Oberland.
Das ist bemerkenswert. Während Regionen wie der Genfersee oder die Nordwestschweiz laut UBS mit unterdurchschnittlichem Wachstum rechnen müssen, gehört das Berner Oberland zu den Gewinnern der Prognose. Wer in Gstaad, Grindelwald oder Interlaken schon Feriendomizile besitzt, dürfte 2026 weiter zusehen, wie der Wert seiner Immobilie steigt.
| Indikator | Stand 2026 |
|---|---|
| Leerwohnungsziffer Stadt Bern | 0,44 % (2025) |
| UBS Bubble Index (Q2) | 0,72 (Risikozone ab 1,0) |
| Erwartetes Preiswachstum 2026 (CH) | 3,5 – 4,0 % nominal |
| Berner Oberland | überdurchschnittliches Wachstum |
| SNB-Leitzins | 0 % |
| Festhypothek 10 Jahre | rund 1,5 – 1,8 % |
Auch hier spielen die Zinsen eine tragende Rolle. Die Nationalbank hält den Leitzins bei 0 Prozent, zehnjährige Festhypotheken sind für rund 1,5 bis 1,8 Prozent zu haben – mehr dazu in der Hypothekarzins-Prognose 2026. Wer vor drei Jahren noch mit deutlich höheren Zinsen kalkuliert hat, finanziert heute komfortabler als gedacht. Genau das hält die Nachfrage oben, auch bei Preisen, die vor zehn Jahren noch als absurd gegolten hätten.
Was ist der Unterschied zu Zürich?
Bern ist günstiger als Zürich. Deutlich. Ein Medianhaus kostet in der Stadt Bern rund eine Million Franken weniger als in der Stadt Zürich. Das macht Bern für viele Käufer zur realistischeren Option, gerade für Familien, die in der Region arbeiten und sich keine 15'000 Franken pro Quadratmeter leisten wollen oder können. Wie angespannt der Markt im Nachbarkanton ist, zeigt die Analyse zum Immobilienmarkt Zürich 2026.
Aber günstiger heisst nicht entspannt. Eine Leerwohnungsziffer von 0,44 Prozent ist tiefer als in vielen Zürcher Agglomerationsgemeinden. Wer glaubt, in Bern liesse sich in Ruhe verhandeln, irrt sich. Der Markt ist eng, das Angebot knapp, und wer ein passendes Objekt findet, sollte sich nicht lange fragen, ob er es sich noch einmal überlegen will.
In einem Markt mit derart grossen Lageunterschieden entscheidet die richtige Preiseinschätzung über den Verkaufserfolg. Mit der avendo Schnellbewertung sehen Sie in wenigen Minuten, wo Ihre Berner Immobilie heute steht.
Was bedeutet das für Käufer und Verkäufer?
Wer verkauft, verkauft 2026 in einem Markt mit Rückenwind. Besonders im Berner Oberland, wo UBS überdurchschnittliches Wachstum erwartet, und in gefragten Stadtquartieren wie Kirchenfeld oder Länggasse. Wie Banken den Wert dabei ermitteln, zeigt der Beitrag zur hedonischen Bewertung.
Wer kauft, sollte sich nicht von den im Vergleich zu Zürich tieferen Preisen täuschen lassen. Rechnen Sie mit Konkurrenz, kalkulieren Sie mit einem Zinsanstieg von einem Prozentpunkt als Sicherheitsmarge, und schauen Sie über die Stadtgrenze hinaus. Wer im Emmental oder im Berner Jura sucht, findet nicht nur mehr Auswahl, sondern auch Preise, die noch nach echten Verhandlungsspielräumen aussehen – ein Blick auf die aktuellen Angebote lohnt sich hier doppelt.
| Ihre Rolle | Das Wichtigste 2026 |
|---|---|
| Verkäufer im Oberland | überdurchschnittliches Wachstum, starker Zeitpunkt |
| Verkäufer in der Stadt | knappes Angebot, gefragte Quartiere |
| Käufer | nicht am Maximum finanzieren, +1 % Zins durchrechnen |
| Käufer mit Budget | Emmental und Berner Jura prüfen |
Die Quintessenz
Der Berner Markt macht 2026 keine Schlagzeilen wie Zürich. Muss er auch nicht. Er zieht still und beständig an, und wer das verschläft, zahlt in zwei Jahren drauf. Wer verkauft, profitiert – wer kauft, braucht eine Reserve für den Fall, dass die Zinsen doch schneller drehen als erwartet.
Wie sich der Kanton Bern in den gesamtschweizerischen Trend einordnet, zeigt der Marktbericht zum Schweizer Immobilienmarkt 2026.
Häufige Fragen
- Wie hoch sind die Immobilienpreise im Kanton Bern 2026?
- Im Kanton Bern liegt der Medianpreis 2026 für ein Einfamilienhaus bei rund 1,08 Millionen Franken, für eine Eigentumswohnung bei knapp 770'000 Franken. Der Quadratmeterpreis bewegt sich im Kantonsschnitt bei etwa CHF 6'800 für Häuser und CHF 7'400 für Wohnungen. In der Stadt Bern und im Berner Oberland liegen die Preise deutlich höher.
- Wie tief ist die Leerwohnungsziffer in der Stadt Bern?
- Die Leerwohnungsziffer der Stadt Bern liegt 2025 bei 0,44 Prozent – rund 351 leere Wohnungen bei über 70'000 Wohneinheiten. Als ausgeglichen gilt ein Markt erst ab etwa 1,5 Prozent. Bern liegt also seit Jahren stabil im roten Bereich, was den Druck auf Miet- und Kaufpreise hochhält.
- Steigen die Immobilienpreise in Bern 2026 weiter?
- Ja. UBS rechnet für 2026 gesamtschweizerisch mit einem nominalen Preiswachstum von 3,5 bis 4,0 Prozent bei Wohneigentum – und explizit mit überdurchschnittlichen Anstiegen im Berner Oberland. Getragen wird das von tiefen Zinsen und einem knappen Angebot. Ein Wendepunkt ist derzeit nicht in Sicht.
- Ist Bern günstiger als Zürich?
- Ja, deutlich. Ein Medianhaus kostet in der Stadt Bern rund eine Million Franken weniger als in der Stadt Zürich. Das macht Bern gerade für Familien zur realistischeren Option. Günstiger heisst aber nicht entspannt: Mit 0,44 Prozent ist die Berner Leerwohnungsziffer tiefer als in vielen Zürcher Agglomerationsgemeinden.
- Wo im Kanton Bern kauft man am günstigsten?
- Am günstigsten kauft man im Berner Jura und im Emmental. In Moutier etwa kostet eine Wohnung noch rund CHF 3'900 pro Quadratmeter – ein Bruchteil der Stadtberner oder Oberländer Preise. Wer Auswahl und Verhandlungsspielraum sucht, wird abseits von Stadt und Tourismusregionen am ehesten fündig.
Daniel Schüpfer
Mitgründer, Strategie & Marketing
Ähnliche Artikel
Immobilienmarkt Zürich 2026: Preise, Nachfrage und Prognose
Preise, Leerwohnungsziffer und Prognose für den Zürcher Immobilienmarkt 2026 – warum Stadt und Kanton zwei verschiedene Märkte sind und was das für Käufer und Verkäufer heisst.
Marktbericht: Schweizer Immobilienmarkt 2026
Schweizer Immobilienmarkt 2026: stabile Preise, knappes Angebot und regionale Unterschiede. Worauf Käufer und Investoren jetzt achten sollten.
Hypothekarzins-Prognose 2026: Welche Finanzierung sich jetzt lohnt
So entwickeln sich Festhypotheken und SARON bis Mitte 2026 und wie Eigentümer:innen ihre Finanzierung in der Nullzinsphase optimieren.