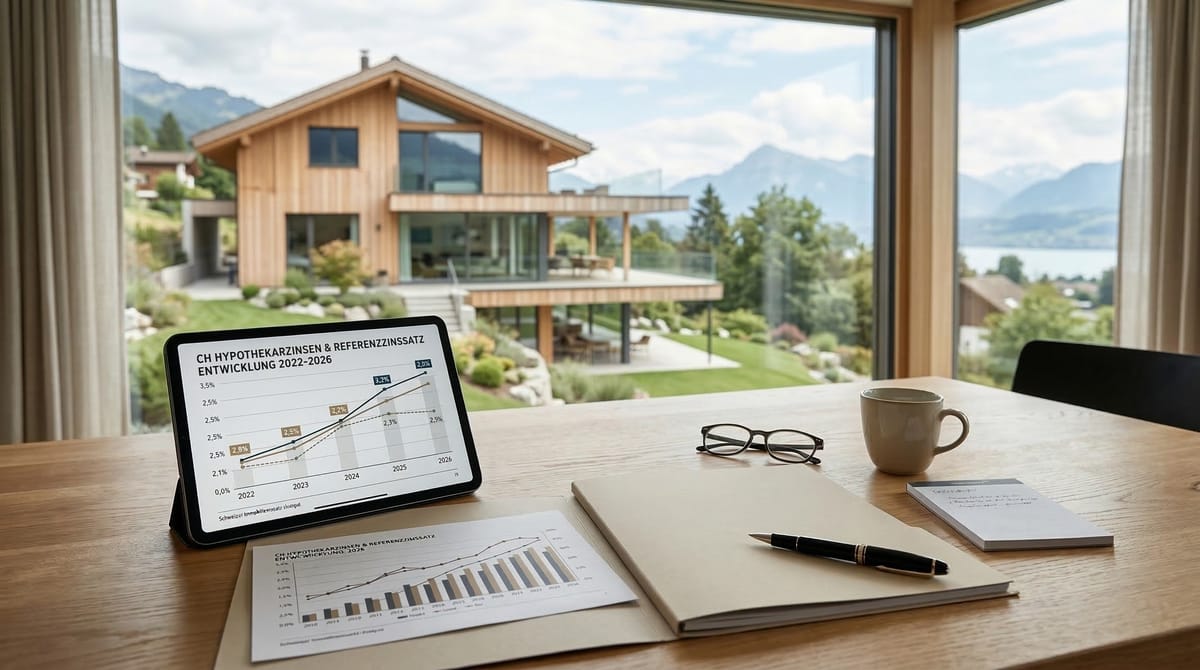
Der hypothekarische Referenzzinssatz liegt seit dem 2. September 2026 bei 1,25 Prozent. Das Bundesamt für Wohnungswesen (BWO) hat den Satz am 1. September 2026 bestätigt, nachdem der volumengewichtete Durchschnittszinssatz aller Schweizer Hypotheken per Stichtag 30. Juni 2026 bei 1,31 Prozent lag. Die nächste Veröffentlichung ist für den 1. Dezember 2026 vorgesehen.
Für Eigentümerinnen und Eigentümer bedeutet das Ruhe bei den mietrechtlichen Leitplanken, aber keinen Stillstand: Banken prüfen die Tragbarkeit weiterhin konservativ, Käufer kalkulieren vorsichtig und Vermietungen brauchen eine saubere Argumentation.
Wie hoch ist der Referenzzinssatz 2026?
Der Referenzzinssatz beträgt 1,25 Prozent und gilt damit seit dem 2. September 2025 unverändert. Das BWO hat ihn 2026 an allen bisherigen Terminen bestätigt. Die folgenden Zahlen stammen aus der Mitteilung des BWO vom 1. September 2026.
| Kennzahl | Wert |
|---|---|
| Referenzzinssatz | 1,25 Prozent |
| Gültig ab | 2. September 2026 |
| Durchschnittszinssatz (Stichtag 30. Juni 2026) | 1,31 Prozent |
| Senkung erst bei | unter 1,13 Prozent |
| Erhöhung erst bei | über 1,37 Prozent |
| Nächste Veröffentlichung | 1. Dezember 2026 |
Quelle: Bundesamt für Wohnungswesen, Mitteilung vom 1. September 2026.
Warum bleibt der Satz trotz SNB-Schritten konstant?
Der Referenzzinssatz glättet sämtliche laufenden Hypotheken in der Schweiz. Dadurch reagiert er deutlich träger als die kurzfristigen Zinsentscheide der Schweizerischen Nationalbank. Das macht Mietverhältnisse planbar, erklärt aber auch, warum ein einzelner SNB-Schritt den Satz nicht bewegt.
-
Langfristige Darlehen aus der Niedrigzinsphase drücken den Durchschnitt weiterhin nach unten.
-
Der Abstand zur Schwelle ist gross: Von 1,31 Prozent aus müsste der Durchschnittszinssatz um 0,18 Prozentpunkte fallen oder um 0,06 Prozentpunkte steigen, damit sich der Referenzzinssatz ändert.
-
Mietrechtliche Ansprüche entstehen nur, wenn ein Vertrag noch auf 1,50 Prozent oder höher basiert.
Was bedeutet das für Ihre Hypothek?
Für Ihre eigene Finanzierung ist der Referenzzinssatz nicht massgebend. Er regelt das Mietrecht, nicht Ihren Hypothekarzins. Entscheidend für Sie ist, wie Ihre Bank die Tragbarkeit rechnet und wann Ihre Tranchen auslaufen. Eine aktualisierte Bewertung liefert dafür die Grundlage, etwa mit den Hinweisen aus „Wie viel kostet es, eine Immobilie schätzen zu lassen?".
-
Tragbarkeit: Banken rechnen unabhängig vom Marktzins mit einem kalkulatorischen Zinssatz von rund 5 Prozent. Prüfen Sie Ihre Reserven an diesem Massstab, nicht am aktuellen Angebot.
-
SARON-Hypotheken reagieren sofort auf SNB-Entscheide. Halten Sie dafür Liquiditätsreserven bereit.
-
Forward-Finanzierungen lassen sich in der Regel 12 bis 18 Monate vor Ablauf fixieren. Das lohnt sich zu prüfen, wenn Ihre Tranche 2027 fällig wird.
Parallel dazu sollten Sie Ihre Kauf- oder Verkaufsstrategie anpassen. Realistische Preisannahmen, dokumentierte Unterhaltskosten und ein klarer Plan für Energie- oder Renovationsmassnahmen überzeugen Interessenten deutlich schneller.
Wann dürfen Mietzinse angepasst werden?
Eine Mietzinsanpassung ist an den Referenzzinssatz gekoppelt, der im Mietvertrag festgehalten ist. Liegt dieser über den heutigen 1,25 Prozent, besteht ein Senkungsanspruch. Liegt er bereits bei 1,25 Prozent, ändert die Bestätigung vom September 2026 nichts. Eine saubere Dokumentation verhindert spätere Rückforderungen, wie die Hinweise aus „Gebäudeversicherungswert: Berechnung, Bedeutung und Tipps" zeigen.
-
Verträge auf Basis 1,50 Prozent oder höher begründen einen Senkungsanspruch der Mietpartei.
-
Teuerung darf zu 40 Prozent angerechnet werden, sofern Sie die Indizes belegen.
-
Unterhalt und Betrieb gehören in eine jährliche Kostenübersicht, damit Anpassungen nachvollziehbar bleiben.
Checkliste für Eigentümerinnen und Eigentümer
Nutzen Sie die Zeit bis zur nächsten BWO-Meldung, um Ihren Finanz- und Vermarktungsplan zu aktualisieren. Der Leitfaden „Haus verkaufen oder vermieten?" hilft bei der Grundsatzentscheidung, die folgenden Schritte machen sie belastbar:
-
Liquidität testen: Rechnen Sie Ihr Budget mit 0,25 und mit 0,50 Prozentpunkten mehr Hypothekarzins pro Jahr durch.
-
Bewertung erneuern: Dokumentieren Sie eine hedonische Analyse und regionale Vergleichsobjekte.
-
Investitionen priorisieren: Bündeln Sie Energie- und Unterhaltsprojekte, um Fördergelder optimal mitzunehmen.
-
Kommunikation vorbereiten: Aktualisieren Sie Mieterbriefe, Verkaufsdossiers und Ihre FAQ.
Wann kommt die nächste BWO-Meldung?
Die nächste Veröffentlichung des Referenzzinssatzes ist für den 1. Dezember 2026 vorgesehen. Massgebend ist dann der Durchschnittszinssatz mit Stichtag 30. September 2026. Bis dahin verschaffen Ihnen eine präzise Schnellbewertung, ein laufendes Monitoring der Tragbarkeit und eine verlässliche Mietzinsdokumentation den entscheidenden Vorsprung.