
Wie viel Haus kann ich mir leisten? Tragbarkeit einfach berechnen

Wie viel Haus Sie sich leisten können, hängt nicht am Eigenkapital, sondern an der Tragbarkeit. Ihre jährlichen Wohnkosten – gerechnet mit einem kalkulatorischen Zins von 5 Prozent, plus Nebenkosten und Amortisation – dürfen 33 Prozent Ihres Bruttoeinkommens nicht übersteigen. Für ein Haus von 1,2 Millionen Franken bedeutet das rund 214'000 Franken nötiges Jahreseinkommen. An genau dieser Rechnung, nicht am Eigenkapital, scheitern die meisten Käufe.
Sie haben das Eigenkapital zusammen. Sie haben ein Traumhaus gefunden. Und dann sagt die Bank Nein. Das passiert öfter, als man denkt. Nicht weil das Eigenkapital fehlt, sondern weil die Tragbarkeit nicht stimmt. Zwei völlig verschiedene Dinge, und genau das verwechseln die meisten Käufer.
Eigenkapital oder Tragbarkeit – woran scheitern Käufe wirklich?
An der Tragbarkeit. Eigenkapital zeigt, ob Sie sich den Kauf heute leisten können. Tragbarkeit zeigt, ob Sie sich das Haus jedes Jahr leisten können, auch wenn die Zinsen steigen. Banken prüfen beides – aber an der Tragbarkeit scheitern deutlich mehr Käufe als am Eigenkapital.
Und die Tragbarkeit rechnet sich nicht mit dem Zins, den Sie heute zahlen. Sie rechnet sich mit einem Zins, den es aktuell gar nicht gibt. Genau deshalb rechnen sich viele Käufer ihr Budget systematisch zu hoch.
Was besagt die 33-Prozent-Regel?
Ihre gesamten Wohnkosten dürfen nicht mehr als ein Drittel Ihres Bruttoeinkommens ausmachen. Das ist die Regel, an der sich fast jede Schweizer Bank orientiert. Wohnkosten heisst hier nicht nur Zins. Es heisst Zins plus Amortisation plus Nebenkosten, zusammengerechnet.
Übersteigt diese Summe 33 Prozent Ihres Einkommens, sagt die Bank Nein. Und zwar unabhängig davon, wie viel Eigenkapital Sie mitbringen. Die Regel ist kein Richtwert, über den man verhandelt, sondern ein Grenzwert, den die Bank fix anwendet.
Warum rechnet die Bank mit 5 Prozent Zins?
Hier liegt der Punkt, an dem die meisten Käufer aus allen Wolken fallen. Sie zahlen heute vielleicht 1,8 oder 2,2 Prozent Zins auf Ihre Hypothek. Gerechnet wird die Tragbarkeit trotzdem mit einem kalkulatorischen Zinssatz von 5 Prozent.
Warum? Weil die Bank nicht wissen will, ob Sie sich die Hypothek zu den heutigen Konditionen leisten können. Sie will wissen, ob Sie sie sich auch bei deutlich höheren Zinsen noch leisten können. 5 Prozent ist der Puffer, mit dem praktisch alle Institute rechnen, seit Jahren, unabhängig vom aktuellen Marktzins.
Das bedeutet: Eine Hypothek von 800'000 Franken kostet in der Tragbarkeitsrechnung nicht 16'000 Franken Zins im Jahr, sondern 40'000. Wer das nicht kennt, rechnet sich sein Budget systematisch zu hoch.
Was fliesst sonst noch in die Wohnkosten ein?
Neben dem kalkulatorischen Zins zählen zwei weitere Posten: Nebenkosten und Amortisation.
Nebenkosten. Banken setzen dafür pauschal 1 Prozent des Kaufpreises pro Jahr an. Unterhalt, Versicherung, Heizung, alles zusammen. Bei einem Kaufpreis von 1'200'000 Franken sind das 12'000 Franken im Jahr, ob Sie sie tatsächlich ausgeben oder nicht.
Amortisation. Die Schweiz verlangt, dass der Teil der Hypothek über zwei Dritteln des Kaufpreises innerhalb von 15 Jahren zurückbezahlt wird. Dieser Betrag fliesst ebenfalls in die Tragbarkeitsrechnung ein, egal ob Sie direkt oder indirekt amortisieren. Mehr Details dazu im Beitrag zu direkter und indirekter Amortisation.
Ein Rechenbeispiel
Nehmen wir ein Haus für 1'200'000 Franken. Eigenkapital 240'000 Franken, also 20 Prozent. Hypothek entsprechend 960'000 Franken. Zwei Drittel des Kaufpreises sind 800'000 Franken. Der Rest, 160'000 Franken, muss innerhalb von 15 Jahren amortisiert werden. Das sind 10'667 Franken pro Jahr.
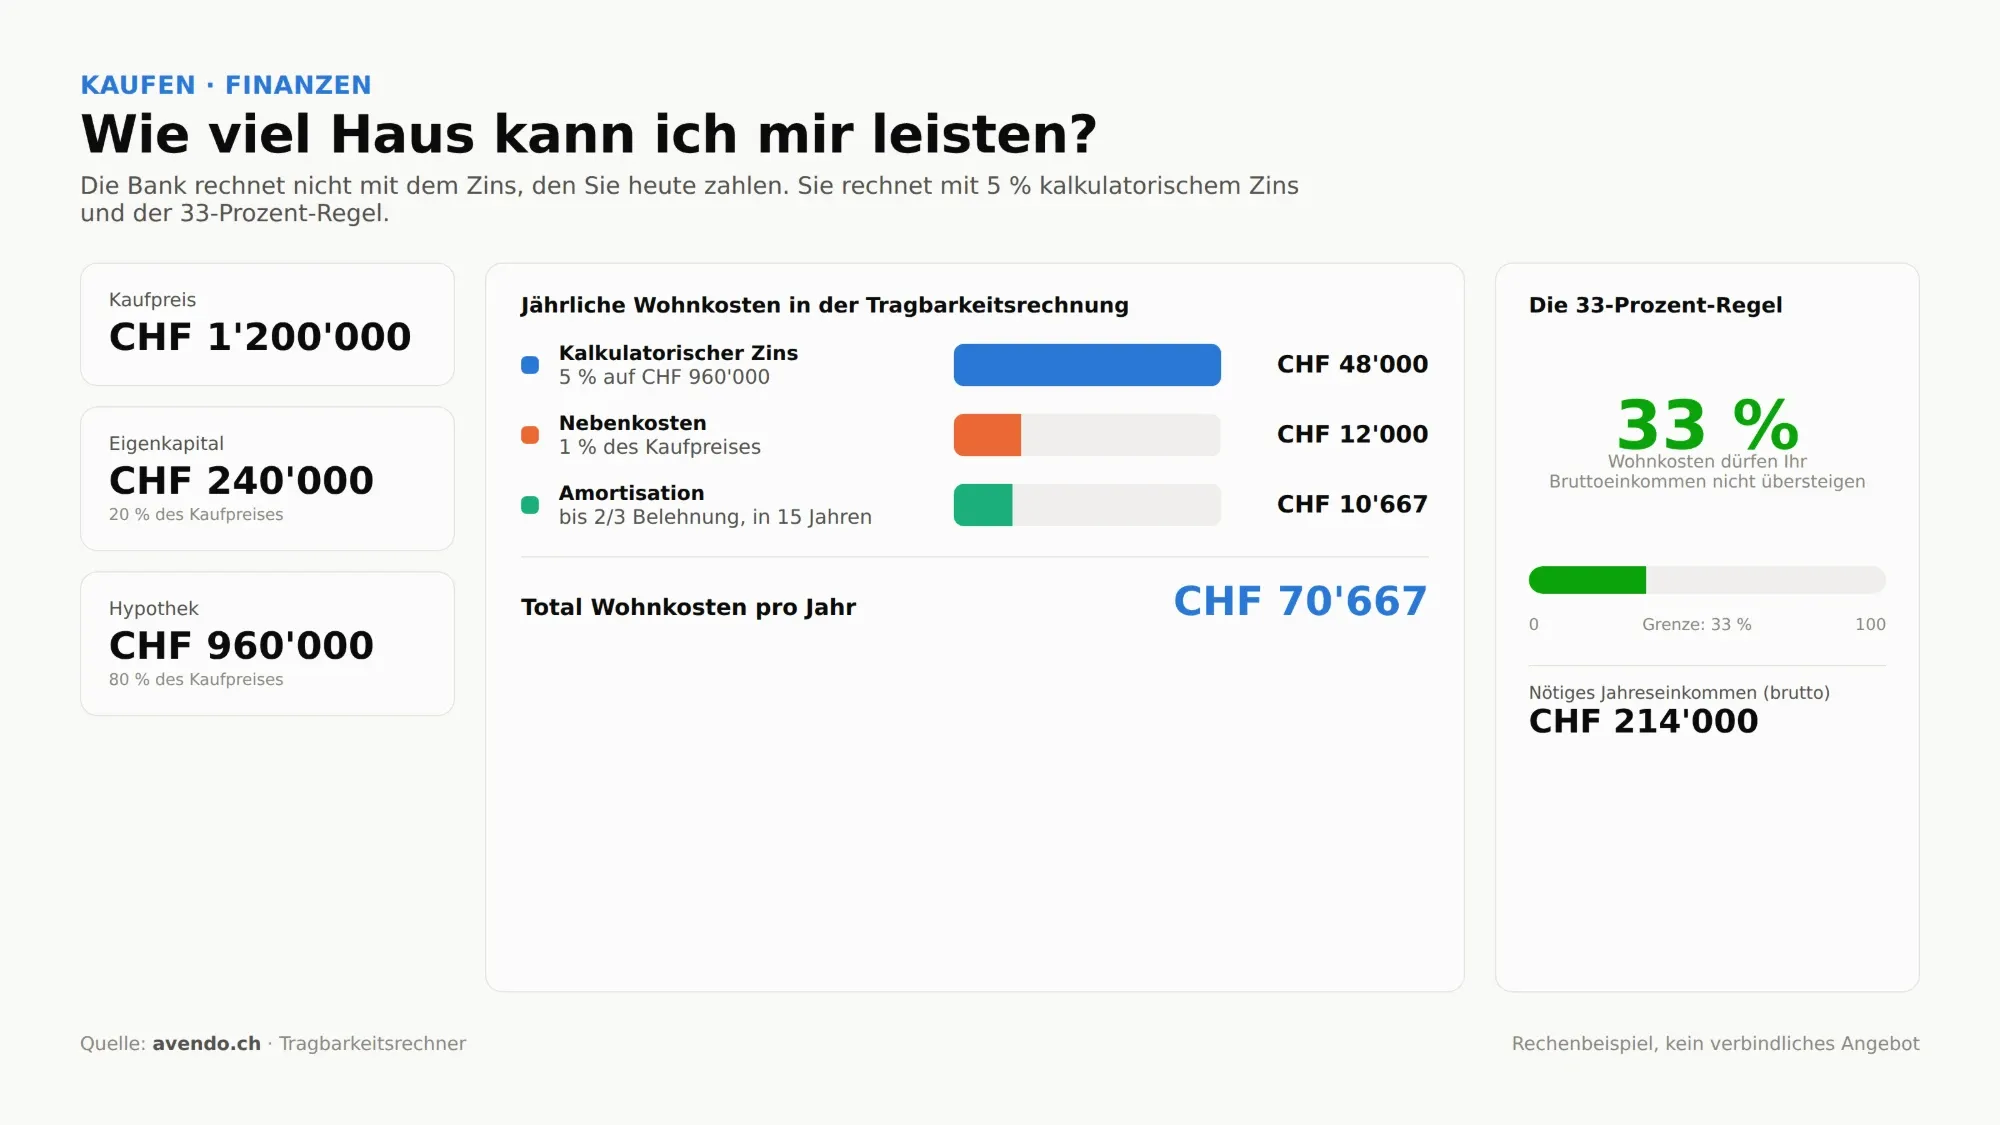
Jetzt die drei Posten zusammen:
| Posten | Berechnung | Pro Jahr |
|---|---|---|
| Kalkulatorischer Zins | 960'000 × 5 % | CHF 48'000 |
| Nebenkosten | 1'200'000 × 1 % | CHF 12'000 |
| Amortisation | 160'000 ÷ 15 Jahre | CHF 10'667 |
| Total Wohnkosten | CHF 70'667 |
Damit das nicht mehr als 33 Prozent des Bruttoeinkommens ausmacht, brauchen Sie ein Jahreseinkommen von rund 214'000 Franken. Für ein Paar heisst das: gemeinsam, nicht einzeln.
Wer scheitert trotz genug Eigenkapital an der Tragbarkeit?
Viele Käufer bringen genug Eigenkapital mit und scheitern trotzdem an der Tragbarkeit. Das trifft besonders zwei Gruppen hart.
Selbstständige mit schwankendem Einkommen, weil Banken meist den Durchschnitt der letzten drei Jahre heranziehen, nicht das beste Jahr. Und Käufer kurz vor der Pensionierung, weil die Bank auch prüft, ob die Tragbarkeit mit dem tieferen Renteneinkommen noch funktioniert. Wer mit 58 kauft und mit 65 in Rente geht, rechnet zweimal, nicht einmal.
Was tun, wenn die Tragbarkeit knapp wird?
Wenn die Tragbarkeit nicht reicht, gibt es mehr Hebel als nur ein günstigeres Haus. Mehr Eigenkapital einbringen senkt die Hypothek und damit den kalkulatorischen Zins. Eine längere Amortisationsdauer ist gesetzlich nicht möglich, aber eine höhere Eigenkapitalquote reduziert den Betrag, der amortisiert werden muss. Und manche Banken akzeptieren zusätzliches Einkommen von Mitunterzeichnern, etwa Eltern, die mitunterschreiben. Wer einen Teil des Eigenkapitals aus dem Wertschriftendepot ziehen will, findet die Regeln im Beitrag zu Aktien als Eigenkapital.
Was nicht funktioniert: hoffen, dass die Bank ein Auge zudrückt. Die 33-Prozent-Regel und der kalkulatorische Zins von 5 Prozent sind branchenweiter Standard, keine Verhandlungssache im Einzelfall.
Alles oben ist die Faustregel. Ihre echte Zahl hängt von Ihrem Einkommen, Ihrem Eigenkapital und dem Kaufpreis ab. Mit dem avendo Tragbarkeitsrechner setzen Sie Ihre eigenen Zahlen ein und sehen in einer Minute, ob die Bank mitspielt.
Rechnen Sie es nach, nicht ab: Mit unserem Tragbarkeitsrechner prüfen Sie Ihr Budget in einer Minute, statt es erst beim Beratungstermin zu erfahren. Und wenn die Zahlen stimmen, lohnt sich der Blick auf die aktuellen Angebote.
Häufige Fragen
- Wie viel Haus kann ich mir mit meinem Gehalt leisten?
- Als Faustregel: Ihre jährlichen Wohnkosten, gerechnet mit 5 Prozent kalkulatorischem Zins, dürfen 33 Prozent Ihres Bruttoeinkommens nicht übersteigen. Für ein Haus von 1,2 Millionen Franken brauchen Sie so rund 214'000 Franken Jahreseinkommen. Rechnen Sie das mit Ihren eigenen Zahlen im Tragbarkeitsrechner nach.
- Warum rechnet die Bank mit 5 Prozent Zins, wenn ich viel weniger zahle?
- Weil die Tragbarkeit prüfen soll, ob Sie sich die Hypothek auch bei deutlich höheren Zinsen noch leisten können. Die 5 Prozent sind der branchenübliche Sicherheitspuffer, unabhängig vom aktuellen Marktzins. Wer heute 1,8 Prozent zahlt, wird trotzdem mit 5 Prozent gerechnet – das überrascht die meisten Käufer.
- Zählt das Eigenkapital zur Tragbarkeitsrechnung?
- Indirekt ja. Mehr Eigenkapital senkt die Hypothek und damit den kalkulatorischen Zins sowie die nötige Amortisation. Direkt fliesst es aber nicht als Position in die Rechnung ein. Deshalb scheitern auch Käufer mit viel Eigenkapital regelmässig an der Tragbarkeit, nicht am Kapital.
- Was, wenn die Tragbarkeit nicht reicht?
- Mehr Eigenkapital einbringen, ein günstigeres Objekt suchen oder einen Mitunterzeichner mit zusätzlichem Einkommen ins Boot holen. Eine Verlängerung der Amortisationsdauer über 15 Jahre hinaus ist gesetzlich nicht möglich. Darauf zu hoffen, dass die Bank ein Auge zudrückt, funktioniert nicht – die Regeln sind branchenweiter Standard.
- Wie hoch sind die Nebenkosten in der Tragbarkeitsrechnung?
- Banken setzen für Nebenkosten und Unterhalt pauschal 1 Prozent des Kaufpreises pro Jahr an – unabhängig davon, wie viel Sie tatsächlich ausgeben. Bei einem Kaufpreis von 1,2 Millionen Franken sind das 12'000 Franken jährlich, die fest in die Rechnung einfliessen.
Daniel Schüpfer
Mitgründer, Strategie & Marketing
Ähnliche Artikel

Direkte vs. indirekte Amortisation: Welche Variante sich für wen lohnt
Direkt oder indirekt amortisieren? Steuerwirkung, Risiken und der Systemwechsel 2029 im Vergleich – mit klarer Empfehlung, für wen sich welche Variante lohnt.
Hypothekarzins-Prognose 2026: Welche Finanzierung sich jetzt lohnt
So entwickeln sich Festhypotheken und SARON bis Mitte 2026 und wie Eigentümer:innen ihre Finanzierung in der Nullzinsphase optimieren.

Aktien als Eigenkapital: So akzeptieren Schweizer Banken Ihre Wertschriften 2026
So nutzen Sie Aktien und ETFs als harte Eigenmittel, kalkulieren Haircuts und kombinieren Wertschriften mit Hypotheken 2026.