
Schuldbrief und Grundpfandrecht in der Schweiz: Was Eigentümer wissen müssen

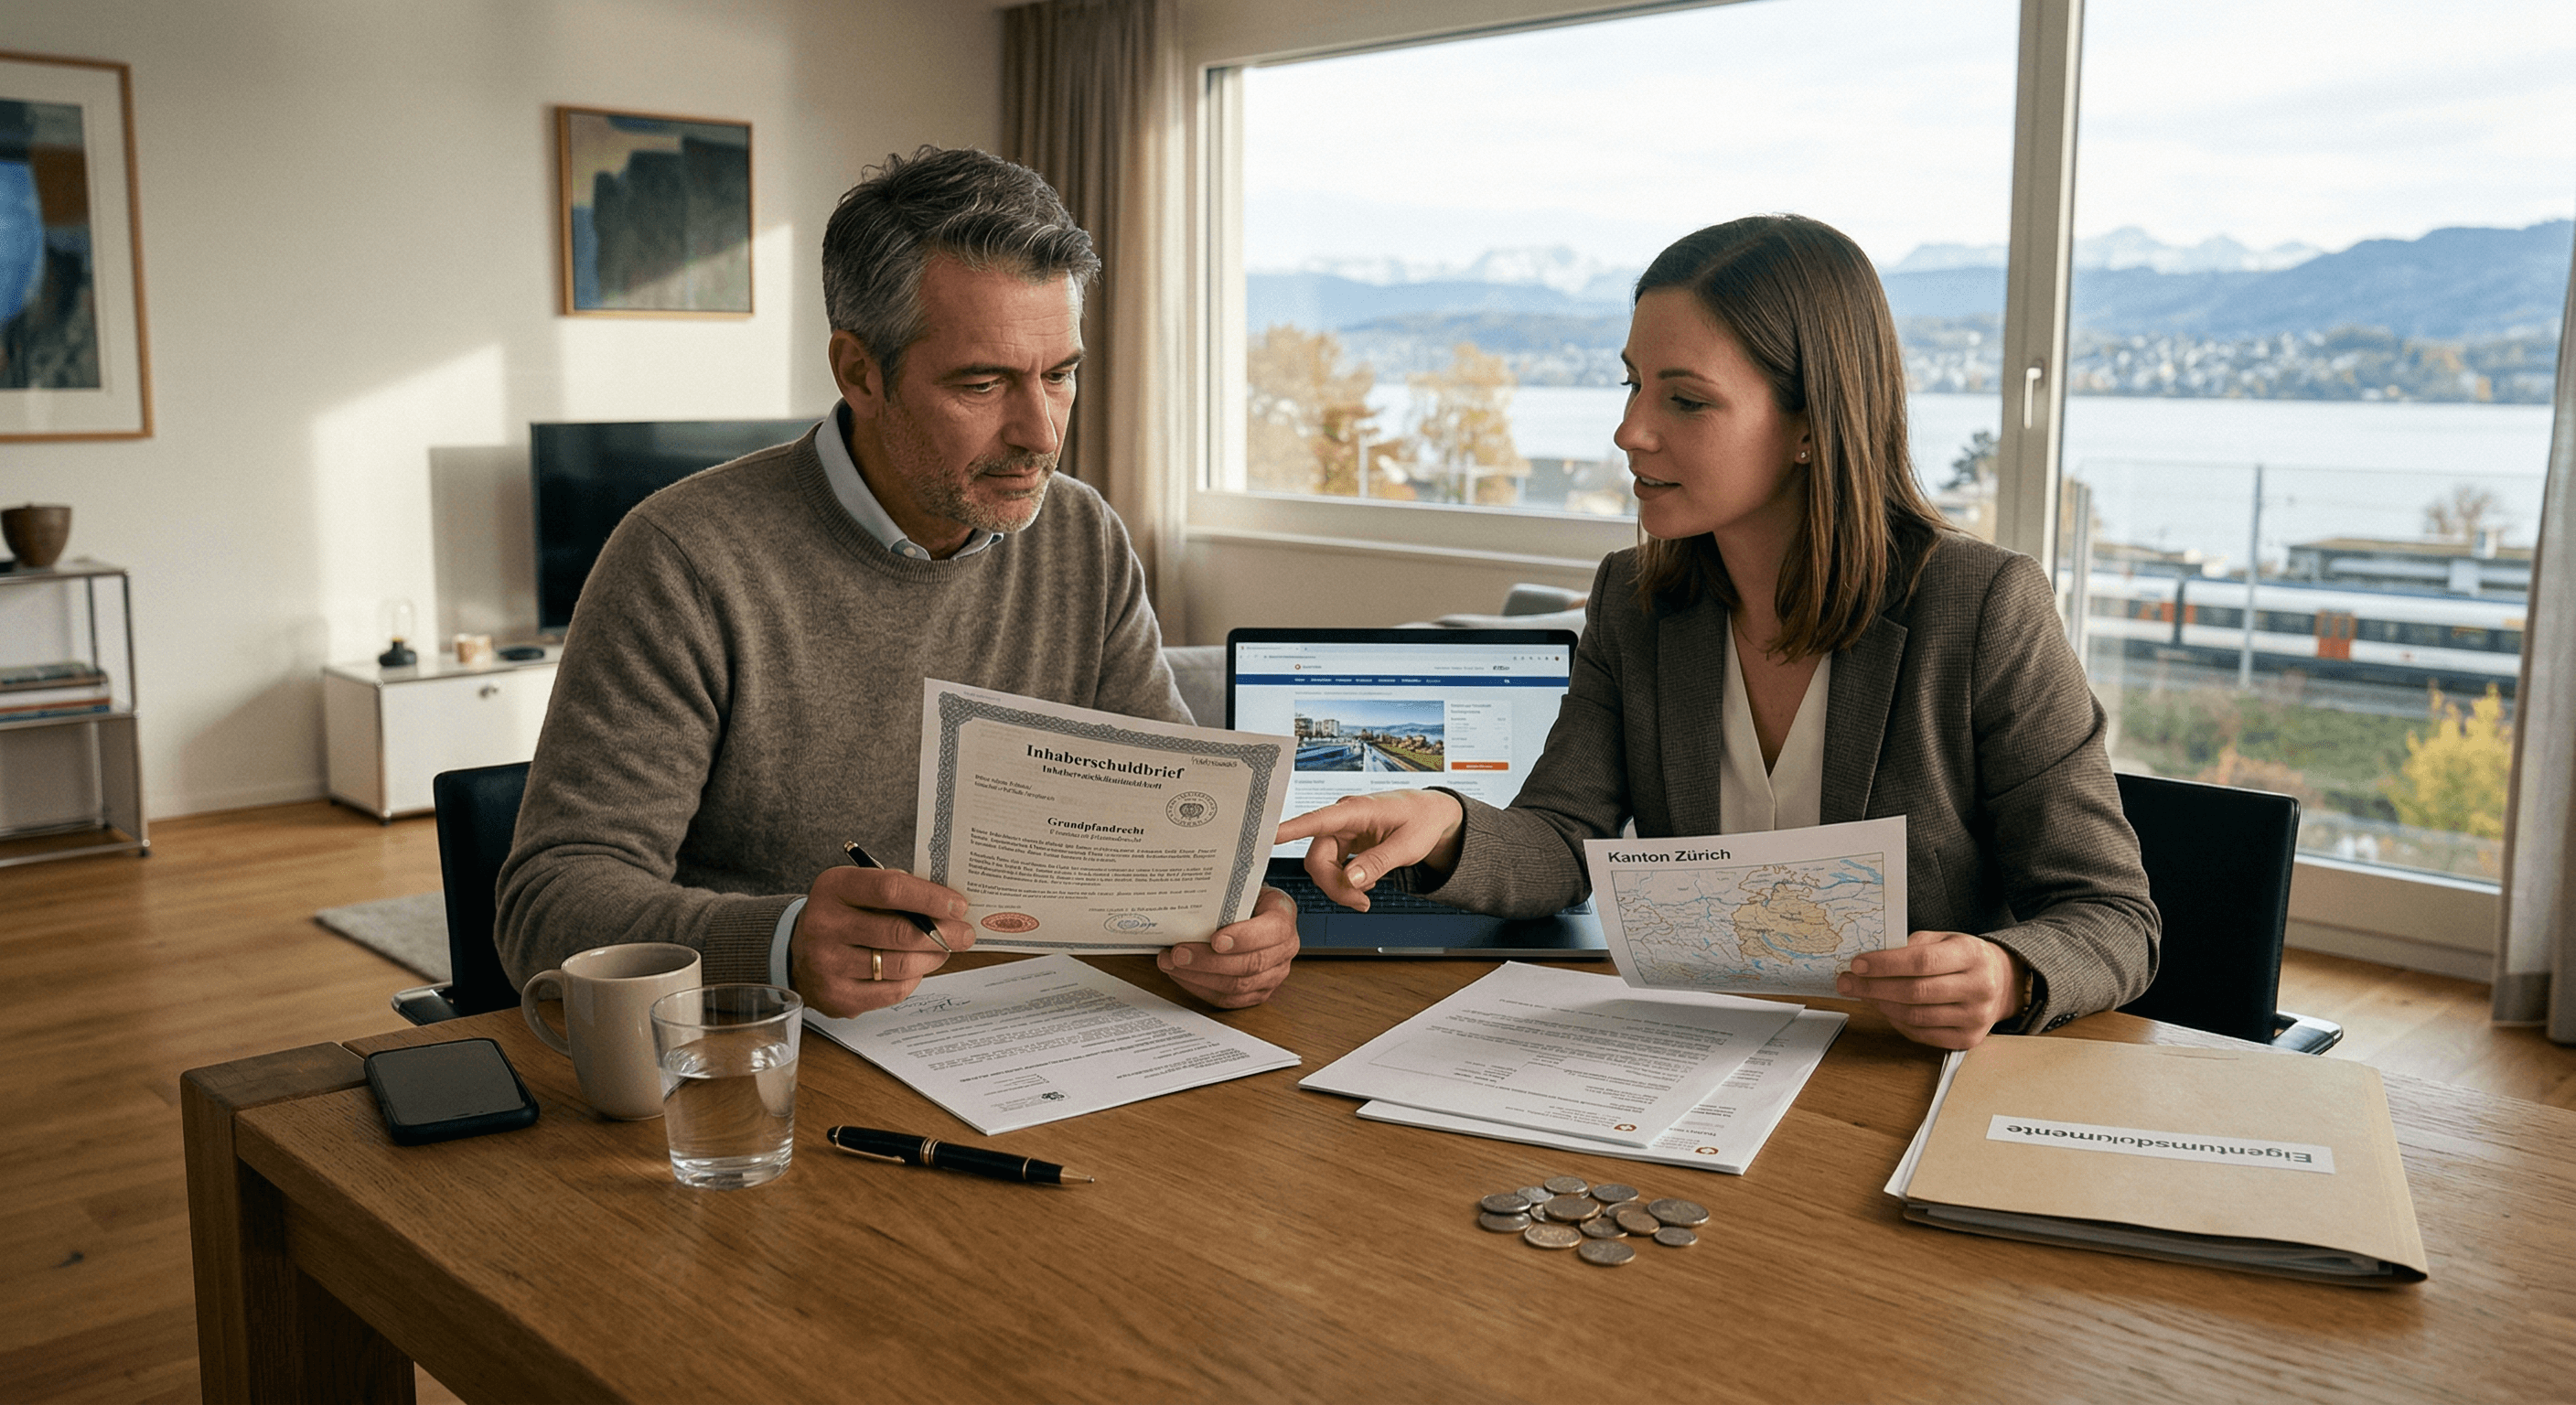
Ein Schuldbrief ist, einfach erklärt, ein Pfandrecht an Ihrer Liegenschaft, das im Grundbuch eingetragen ist und Ihre Hypothek absichert. Zahlen Sie die Hypothek nicht zurück, darf die Bank das Grundstück verwerten lassen. Der Betrag im Schuldbrief ist oft höher als die Hypothek: Er legt fest, bis zu welcher Summe das Grundstück haftet, nicht was Sie schulden. Dieser Leitfaden erklärt, wie Schuldbrief und Grundpfandrecht funktionieren, wie sie sich vom Schuldschein unterscheiden und was beim Verkauf, beim Bankwechsel und im Erbfall damit geschieht.
Was ist ein Schuldbrief in der Schweiz?
Der Schuldbrief ist eine der zwei Formen des Grundpfandrechts in der Schweiz. Nach Art. 842 ZGB begründet er eine persönliche Forderung, die durch ein Grundstück sichergestellt ist. Für Eigentümerinnen und Eigentümer heisst das: Die Bank kann sich bei einem Zahlungsausfall nicht nur an Sie persönlich halten, sondern auch an die Liegenschaft.
In der Praxis läuft es so: Sie nehmen eine Hypothek auf, und die Bank verlangt als Sicherheit einen Schuldbrief auf Ihrer Liegenschaft. Der Schuldbrief wird errichtet und der Bank zur Sicherheit übertragen. Die Hypothek selbst ist ein separater Kreditvertrag. Der Schuldbrief tritt nach Art. 842 Abs. 2 ZGB neben diese Forderung, er ersetzt sie nicht.
Errichtet wird ein Schuldbrief mit einem öffentlich beurkundeten Vertrag. Das Pfandrecht entsteht erst mit der Eintragung im Grundbuch (Art. 799 ZGB). Erst ab diesem Eintrag ist die Bank gegenüber allen Dritten gesichert.
Was ist ein Grundpfandrecht?
Ein Grundpfandrecht ist ein Pfand an einem Grundstück statt an einer beweglichen Sache. Das Schweizer Recht kennt nach Art. 793 ZGB nur zwei Arten: die Grundpfandverschreibung und den Schuldbrief. Andere Grundpfänder sind nicht zulässig. Beide werden im Grundbuch eingetragen und erhalten dort einen festen Rang. Der Rang entscheidet, welcher Gläubiger bei einer Verwertung zuerst aus dem Erlös bezahlt wird.
Für Hypotheken auf Wohneigentum verwenden Banken in der Schweiz fast immer den Schuldbrief. Der Grund ist seine Unabhängigkeit von einer bestimmten Forderung. Die folgende Tabelle zeigt die Unterschiede.
Schuldbrief, Grundpfandverschreibung oder Schuldschein: Was ist der Unterschied?
Die drei Begriffe werden oft verwechselt. Nur die ersten beiden sind Grundpfandrechte. Der Schuldschein ist eine blosse Schuldanerkennung ohne Pfand.
| Schuldbrief | Grundpfandverschreibung | Schuldschein (Schuldanerkennung) | |
|---|---|---|---|
| Rechtsgrundlage | Art. 842 ff. ZGB | Art. 824 ff. ZGB | Art. 17 OR |
| Pfand am Grundstück | Ja, im Grundbuch eingetragen | Ja, im Grundbuch eingetragen | Nein |
| Bindung an eine Forderung | Losgelöst, eigene Forderung | Hängt an einer bestimmten Forderung | Beweist eine bestimmte Schuld |
| Nach Rückzahlung | Bleibt bestehen, wiederverwendbar | Erlischt mit der Forderung | Erledigt |
| Typischer Einsatz | Hypotheken von Banken | Bauhandwerkerpfandrecht, private Darlehen | Private Darlehen ohne Sicherheit |
Ein Schuldschein, in der Schweiz meist Schuldanerkennung genannt, hilft dem Gläubiger vor allem bei der Betreibung, weil die Schuld schriftlich anerkannt ist. Auf ein Grundstück kann er damit nicht greifen. Wer ein Darlehen, etwa innerhalb der Familie, mit einer Liegenschaft absichern will, braucht einen Schuldbrief oder eine Grundpfandverschreibung.
Darf der Schuldbrief höher sein als die Hypothek?
Ja. Ein Schuldbrief, der höher ist als die Hypothek, ist in der Schweiz der Normalfall und kein Fehler. Der Betrag im Schuldbrief ist der Höchstbetrag, für den das Grundstück haftet. Die Bank darf daraus aber nie mehr verlangen, als Sie ihr aus dem Hypothekarvertrag tatsächlich schulden. Die Differenz ist eine Reserve, keine zusätzliche Schuld.
Banken lassen den Schuldbrief oft bewusst höher errichten, weil er Spielraum für spätere Finanzierungen schafft. Wollen Sie die Hypothek später aufstocken, etwa für eine Renovation oder einen Anbau, braucht es keinen neuen Schuldbrief. Damit entfallen erneute Kosten für Beurkundung und Grundbuch. Wie weit eine Aufstockung möglich ist, entscheidet die Bank anhand der Belehnung und der Tragbarkeit, nicht der Schuldbrief.
Umgekehrt gilt: Ist der Schuldbrief tiefer als die gewünschte Hypothek, muss er erhöht oder ein weiterer Schuldbrief errichtet werden. Das kostet erneut Beurkundung und Grundbuchgebühr. Kennen Sie den aktuellen Wert Ihrer Liegenschaft, können Sie mit der Bank besser abschätzen, ob der bestehende Schuldbrief für Ihre Pläne reicht. Eine erste Orientierung gibt die kostenlose Schnellbewertung.
Was bedeutet ein hoher Schuldbrief beim Verkauf oder Bankwechsel?
Ein hoher Schuldbrief ist beim Verkauf kein Nachteil. Die Bank der Käuferschaft übernimmt ihn oft gerne, weil er ihre neue Finanzierung voll abdeckt. Beim Bankwechsel überträgt die alte Bank den Schuldbrief an die neue Bank. Auch hier spart ein ausreichend hoher Schuldbrief die Kosten für eine Neuerrichtung.
Register-Schuldbrief oder Papier-Schuldbrief?
Den Schuldbrief gibt es in zwei Formen (Art. 843 ZGB). Der Register-Schuldbrief existiert nur als Eintrag im Grundbuch. Er ist seit der Revision des Immobiliarsachenrechts 2012 möglich und heute der Standard. Der Papier-Schuldbrief ist ein Wertpapier, das physisch aufbewahrt werden muss.
| Register-Schuldbrief | Papier-Schuldbrief | |
|---|---|---|
| Form | Nur Eintrag im Grundbuch | Wertpapier aus Papier |
| Verlustrisiko | Keines | Bei Verlust ist eine gerichtliche Kraftloserklärung nötig |
| Übertragung | Eintragung im Grundbuch | Übergabe des Papiers |
Viele ältere Hypotheken laufen noch über Papier-Schuldbriefe. Ob sich die Umwandlung lohnt, was bei einem verlorenen Papier-Schuldbrief zu tun ist und wie der Ablauf aussieht, erklärt der Beitrag Registerschuldbrief vs. Papier-Schuldbrief.
Was kostet die Errichtung eines Schuldbriefs?
Ein neuer Schuldbrief kostet eine Gebühr für die öffentliche Beurkundung und eine Gebühr des Grundbuchamts für den Eintrag. Beide Tarife legt jeder Kanton selbst fest, meist abhängig vom Pfandbetrag. Die Spanne zwischen den Kantonen ist deshalb gross. Die verbindlichen Tarife veröffentlicht das Grundbuchamt beziehungsweise das Notariat Ihres Kantons.
Geld sparen lässt sich vor allem, indem kein neuer Schuldbrief nötig wird: bei einer Aufstockung innerhalb eines ausreichend hohen Schuldbriefs, bei der Übertragung an eine neue Bank oder bei der Übernahme durch die Käuferschaft. Fragen Sie bei jeder Finanzierung zuerst, ob ein bestehender Schuldbrief weiterverwendet werden kann.
Was passiert mit dem Schuldbrief beim Hausverkauf?
Beim Hausverkauf wird die Hypothek in der Regel am Tag der Eigentumsübertragung aus dem Kaufpreis zurückbezahlt. Danach gibt Ihre Bank den Schuldbrief frei. Für den freigegebenen Schuldbrief gibt es zwei Wege:
| Variante | Was geschieht | Wann sinnvoll |
|---|---|---|
| Übertragung an die Bank der Käuferschaft | Der Schuldbrief bleibt im Grundbuch, neue Gläubigerin ist die Bank der Käuferschaft | Fast immer, wenn die Käuferschaft finanziert; spart ihr die Kosten einer Neuerrichtung |
| Löschung im Grundbuch | Der Schuldbrief wird gelöscht | Wenn die Käuferschaft ohne Hypothek kauft oder der Schuldbrief nicht passt |
Die Bank gibt den Schuldbrief erst frei, wenn ihre Forderung vollständig beglichen ist. Deckt der Verkaufspreis die Hypothek nicht, müssen Sie die Differenz aus eigenen Mitteln bezahlen. Wie die Ablösung abläuft und was eine laufende Festhypothek kostet, zeigt der Artikel Hypothek beim Verkauf ablösen. Den Vollzug beim Notar beschreibt der Beitrag zu Kaufvertrag, Notar und Übergabe.
Was passiert mit dem Schuldbrief beim Bankwechsel?
Wechseln Sie die Bank, wird der Schuldbrief an die neue Bank übertragen. Beim Register-Schuldbrief genügt dafür eine Anmeldung beim Grundbuchamt, beim Papier-Schuldbrief wird das Dokument übergeben. Ein neuer Schuldbrief ist nur nötig, wenn die neue Hypothek höher ist als der bestehende Schuldbrief.
Achten Sie beim Wechsel auf den Zeitpunkt: Wer eine Festhypothek vor Ablauf kündigt, zahlt meist eine Vorfälligkeitsentschädigung. Prüfen Sie Ihren Hypothekarvertrag, bevor Sie eine neue Offerte unterschreiben.
Was passiert mit dem Schuldbrief bei Erbschaft oder Schenkung?
Wird eine Liegenschaft vererbt, bleiben die eingetragenen Schuldbriefe bestehen. Die Erben übernehmen das Grundstück mit seinen Pfandrechten, und die Hypothek muss weiter bedient werden. Bei einer Schenkung oder einem Erbvorbezug zu Lebzeiten verlangt die Bank meist eine Prüfung der neuen Eigentümerschaft, bevor sie die Hypothek weiterführt.
Wie die verschiedenen Übertragungswege rechtlich und steuerlich ablaufen, erklärt der Beitrag zur Eigentumsübertragung einer Immobilie. Für Erbengemeinschaften, die über Behalten oder Verkaufen entscheiden müssen, ist eine aktuelle Bewertung die Grundlage: siehe Immobilienbewertung bei Erbschaft.
Häufige Fehler und wie Sie diese vermeiden
1. Schuldbrief-Betrag mit der Schuld verwechseln. Der Betrag im Schuldbrief ist die Obergrenze der Haftung, nicht Ihre aktuelle Hypothek. Massgebend für Ihre Schuld ist der Hypothekarvertrag.
2. Papier-Schuldbrief verlieren. Ein verlorener Papier-Schuldbrief muss gerichtlich für kraftlos erklärt werden. Das dauert und kostet. Bewahren Sie das Papier sicher auf oder lassen Sie es in einen Register-Schuldbrief umwandeln.
3. Den Schuldbrief beim Verkauf zu spät klären. Klären Sie früh, wo der Schuldbrief liegt, wie hoch er ist und ob er übertragen oder gelöscht wird. Offene Fragen zum Schuldbrief können die Eigentumsübertragung verzögern.
Checkliste: Schuldbrief und Grundpfandrecht im Griff
✅ Prüfen Sie im Grundbuchauszug, ob Sie einen Register- oder Papier-Schuldbrief haben und wie hoch er ist.
✅ Vergleichen Sie den Schuldbrief-Betrag mit Ihrer aktuellen Hypothek und Ihren Plänen.
✅ Erwägen Sie die Umwandlung alter Papier-Schuldbriefe.
✅ Fragen Sie bei jeder neuen Finanzierung, ob der bestehende Schuldbrief weiterverwendet werden kann.
✅ Lassen Sie vor einem Verkauf oder einer Refinanzierung Ihre Immobilie bewerten.
Fazit: Der Schuldbrief ist die Sicherheit hinter Ihrer Hypothek
Der Schuldbrief sichert Ihre Hypothek über ein Pfandrecht im Grundbuch. Sein Betrag ist eine Obergrenze, keine Schuld, und weil er von der Hypothek losgelöst ist, lässt er sich bei Aufstockung, Bankwechsel und Verkauf weiterverwenden. Wer das weiss, spart Kosten und vermeidet Verzögerungen.
Möchten Sie wissen, was Ihre Immobilie aktuell wert ist? Mit der kostenlosen Schnellbewertung auf avendo.ch erhalten Sie in wenigen Minuten eine Einschätzung, die Ihnen bei Entscheiden rund um Schuldbrief, Hypothek und Verkauf hilft.
Häufige Fragen
- Was ist ein Schuldbrief, einfach erklärt?
- Ein Schuldbrief ist ein im Grundbuch eingetragenes Pfandrecht an Ihrer Liegenschaft. Er sichert die Hypothek: Zahlen Sie nicht, darf die Bank das Grundstück verwerten lassen. Rechtlich begründet der Schuldbrief eine eigene Forderung, die durch das Grundstück sichergestellt ist (Art. 842 ZGB). In der Praxis übergeben Sie ihn der Bank zur Sicherheit, solange die Hypothek läuft.
- Darf der Schuldbrief höher sein als die Hypothek?
- Ja, das ist sogar üblich. Der Schuldbrief legt fest, bis zu welchem Betrag das Grundstück haftet. Die Bank darf aber nur so viel verlangen, wie Sie ihr tatsächlich schulden. Ein höherer Schuldbrief hat für Sie einen Vorteil: Eine spätere Aufstockung der Hypothek, etwa für eine Renovation, ist ohne neuen Schuldbrief und ohne neue Notariats- und Grundbuchkosten möglich.
- Was ist der Unterschied zwischen Schuldbrief und Grundpfandverschreibung?
- Beide sind Grundpfandrechte nach Art. 793 ZGB. Die Grundpfandverschreibung hängt an einer bestimmten Forderung und erlischt mit ihr. Der Schuldbrief ist davon losgelöst: Er bleibt bestehen, wenn die Hypothek zurückbezahlt ist, und lässt sich für eine neue Finanzierung wiederverwenden. Darum sichern Banken Hypotheken in der Schweiz fast immer mit Schuldbriefen.
- Ist ein Schuldschein dasselbe wie ein Schuldbrief?
- Nein. Ein Schuldschein ist eine schriftliche Schuldanerkennung, zum Beispiel für ein privates Darlehen. Er beweist die Schuld, gibt dem Gläubiger aber kein Pfand an einem Grundstück. Ein Schuldbrief dagegen ist im Grundbuch eingetragen und lässt den Gläubiger auf die Liegenschaft greifen. Wer ein Darlehen mit einem Grundstück absichern will, braucht einen Schuldbrief.
- Was passiert mit dem Schuldbrief, wenn ich mein Haus verkaufe?
- Ihre Bank erhält am Tag der Eigentumsübertragung die offene Hypothek aus dem Kaufpreis und gibt den Schuldbrief frei. Danach wird er entweder an die Bank der Käuferschaft übertragen, die damit ihre Finanzierung sichert, oder im Grundbuch gelöscht. Die Übertragung spart der Käuferschaft die Kosten für einen neuen Schuldbrief.
- Was kostet ein Schuldbrief?
- Für einen neuen Schuldbrief fallen Kosten für die öffentliche Beurkundung und eine Gebühr des Grundbuchamts an. Beides regelt jeder Kanton selbst, meist abhängig vom Pfandbetrag. Die genauen Tarife finden Sie beim Grundbuchamt Ihres Kantons. Wer einen bestehenden Schuldbrief übernimmt oder erhöht statt neu errichtet, spart einen Teil dieser Kosten.
Daniel Schüpfer
Mitgründer, Strategie & Marketing
Ähnliche Artikel

Registerschuldbrief vs. Papier-Schuldbrief: Was Eigentümer wissen müssen
Register-Schuldbrief oder Papier-Schuldbrief? Erfahren Sie die Unterschiede, Vor- und Nachteile beider Varianten
Hypothek beim Verkauf ablösen: Kosten, Optionen und Ablauf
Beim Hausverkauf wird die Hypothek meist direkt aus dem Kaufpreis zurückbezahlt. Was eine laufende Festhypothek kostet, wann die Käuferschaft sie übernehmen kann und wie Sie die Vorfälligkeitsentschädigung vermeiden.
Kaufvertrag, Notar und Übergabe: So läuft der Hausverkauf rechtlich ab
Der Immobilien-Kaufvertrag braucht in der Schweiz die öffentliche Beurkundung. Ablauf, Vertragsinhalte, Notarkosten und Übergabe im Überblick.