
Hypothek beim Verkauf ablösen: Kosten, Optionen und Ablauf

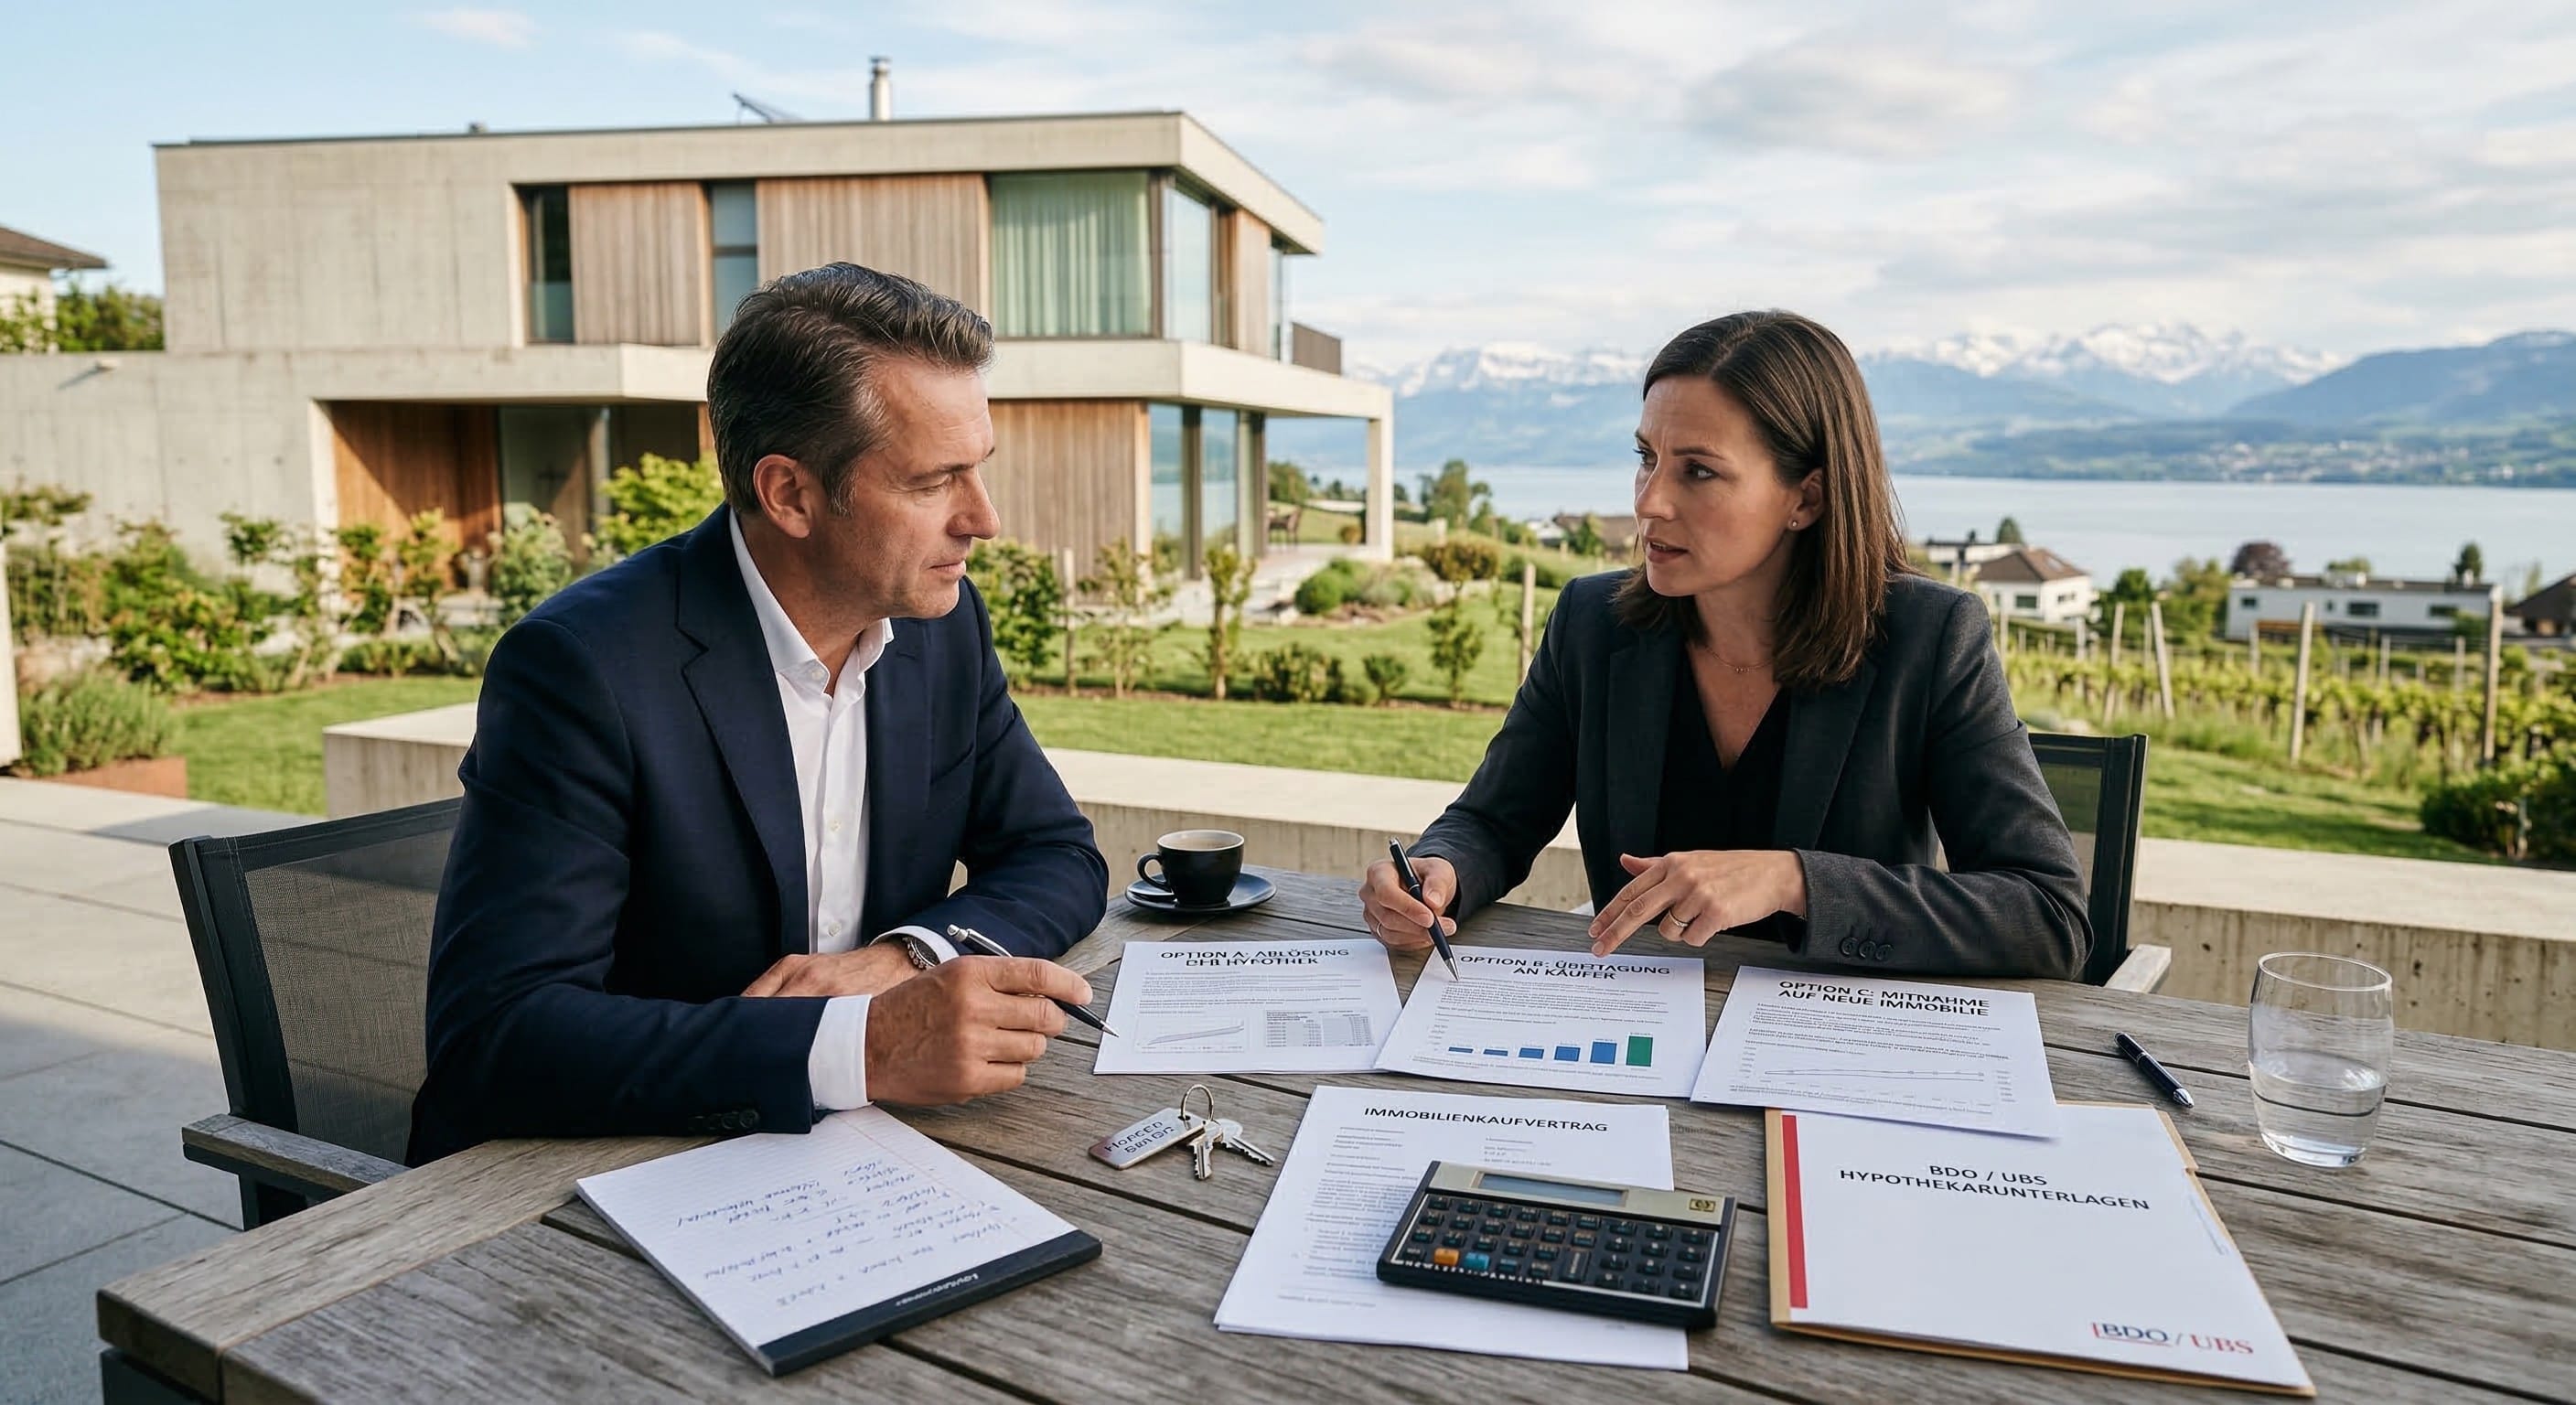
Beim Verkauf einer Immobilie wird die Hypothek in der Regel am Tag der Eigentumsübertragung direkt aus dem Kaufpreis zurückbezahlt. Teuer wird es nur, wenn noch eine Festhypothek läuft: Dann verlangt die Bank eine Vorfälligkeitsentschädigung, die schnell fünfstellig wird. Vermeiden lässt sie sich, wenn Sie auf das Laufzeitende hin verkaufen, die Hypothek der Käuferschaft übergeben oder sie auf ein neues Eigenheim mitnehmen. Dieser Leitfaden zeigt den Ablauf, die Kosten und die drei Optionen.
Was passiert mit der Hypothek, wenn das Haus verkauft wird?
Ein Hausverkauf trotz laufender Hypothek ist der Normalfall. Vor der Beurkundung stellt die Bank der Käuferschaft ein unwiderrufliches Zahlungsversprechen über den Kaufpreis aus. Am Tag der Eigentumsübertragung fliesst der Kaufpreis: Ihre Bank erhält direkt die offene Hypothek samt Zins bis zum Stichtag und, falls fällig, die Vorfälligkeitsentschädigung. Den Rest erhalten Sie. Wie dieser Vollzug im Detail abläuft, zeigt der Artikel zu Kaufvertrag, Notar und Übergabe.
Mit der Rückzahlung gibt Ihre Bank die Schuldbriefe frei. Sie werden an die Bank der Käuferschaft übertragen, die damit die neue Finanzierung sichert, oder gelöscht. Was dabei mit Register- und Papier-Schuldbriefen geschieht, erklärt der Beitrag zu Schuldbrief und Grundpfandrecht.
Deckt der Verkaufspreis die Hypothek nicht, müssen Sie die Differenz aus eigenen Mitteln bezahlen. Die Bank gibt die Schuldbriefe erst frei, wenn ihre Forderung vollständig beglichen ist. Prüfen Sie diesen Punkt deshalb vor dem Verkaufsstart mit einer realistischen Bewertung, besonders wenn Sie die Liegenschaft erst vor wenigen Jahren gekauft haben.
Was kostet der Ausstieg je nach Hypothekarmodell?
Ob der Verkauf etwas kostet, hängt vor allem vom Modell Ihrer Hypothek ab. Festhypotheken sind in der Schweiz verbreitet, oft mit Laufzeiten von fünf bis zehn Jahren. Genau sie verursachen beim vorzeitigen Verkauf die höchsten Kosten.
| Hypothekarmodell | Ausstieg vor Laufzeitende | Kosten beim Verkauf |
|---|---|---|
| Festhypothek | Nur mit Zustimmung der Bank | Vorfälligkeitsentschädigung, abhängig von Restlaufzeit, Betrag und Zinsdifferenz |
| SARON-Hypothek | Nach den Bedingungen des Rahmenvertrags, meist drei oder fünf Jahre Laufzeit | In der Regel überschaubar; genaue Regeln stehen im Rahmenvertrag |
| Variable Hypothek | Kündbar mit vertraglicher Kündigungsfrist | Keine Vorfälligkeitsentschädigung, wenn die Frist eingehalten wird |
Zu den SARON-Hypotheken: Die Rahmenlaufzeit beträgt je nach Bank meist drei oder fünf Jahre, und die Kosten einer vorzeitigen Auflösung sind in der Regel überschaubar (Quelle: VZ VermögensZentrum). Lesen Sie trotzdem Ihren eigenen Vertrag, denn die Bedingungen unterscheiden sich von Bank zu Bank.
Wie wird die Vorfälligkeitsentschädigung berechnet?
Löst eine Bank eine Festhypothek vorzeitig auf, legt sie das zurückbezahlte Geld für die Restlaufzeit am Geld- oder Kapitalmarkt an. Liegt dieser Wiederanlagezins unter Ihrem Vertragszins, entsteht der Bank ein Zinsverlust. Diesen stellt sie Ihnen als Vorfälligkeitsentschädigung in Rechnung (Quelle: VZ VermögensZentrum).
Die drei Kostenfaktoren:
- Restlaufzeit: Je länger die Hypothek noch läuft, desto höher die Kosten.
- Zinsdifferenz: Unterschied zwischen Ihrem Vertragszins und dem Wiederanlagezins der Bank.
- Hypothekarbetrag: Die noch ausstehende Kreditsumme.
Rechenbeispiel: Wie hoch kann die Penalty ausfallen?
Angenommen, Sie haben eine Festhypothek über CHF 600'000 mit einem Zinssatz von 2,5 % und einer Restlaufzeit von vier Jahren. Die Bank kann das Geld für diese Laufzeit zu 1,5 % wieder anlegen. Die Zinsdifferenz beträgt 1 %. Vereinfacht ergibt sich eine Vorfälligkeitsentschädigung von rund CHF 24'000 (CHF 600'000 × 1 % × 4 Jahre). Je nach Berechnungsmethode der Bank kann der Betrag höher ausfallen.
Liegen die Marktzinsen dagegen über Ihrem Vertragszins, macht die Bank mit der Wiederanlage einen Gewinn. Diesen behalten die meisten Banken für sich, statt ihn Ihnen gutzuschreiben. Da die Banken ihren Wiederanlagezins selten offenlegen, lohnt es sich, eine transparente Abrechnung zu verlangen und die Höhe zu verhandeln (Quelle: VZ VermögensZentrum).
Wichtig: Die Vorfälligkeitsentschädigung gehört in Ihre Verkaufskalkulation. Erst der Kaufpreis minus Hypothek, Entschädigung, Grundstückgewinnsteuer und Verkaufskosten ergibt Ihren Nettoerlös.
Ihre drei Optionen beim Verkauf mit Festhypothek
| Option | Vorfälligkeitsentschädigung | Voraussetzung | Passt, wenn |
|---|---|---|---|
| Hypothek ablösen | Fällt an | Keine | Die Laufzeit ohnehin bald endet oder die Zinsdifferenz klein ist |
| Käuferschaft übernimmt die Hypothek | Entfällt | Bank und Käuferschaft stimmen zu, Tragbarkeit der Käuferschaft | Ihr Zinssatz unter dem aktuellen Marktniveau liegt |
| Hypothek auf ein neues Eigenheim mitnehmen | Entfällt | Dieselbe Bank, Kauf direkt nach dem Verkauf | Sie gleich wieder Wohneigentum kaufen |
Option 1: Hypothek vorzeitig ablösen
Der häufigste Weg: Die Hypothek wird bei der Eigentumsübertragung aufgelöst, die Vorfälligkeitsentschädigung wird vom Verkaufserlös abgezogen.
Handlungsempfehlung: Holen Sie spätestens sechs Monate vor dem geplanten Verkaufsstart eine schriftliche Offerte Ihrer Bank für die Auflösungskosten ein. So kalkulieren Sie realistisch. Einen detaillierten Fahrplan liefert unser Artikel Wie lange dauert ein Immoverkauf? Ein realistischer Zeitplan.
Option 2: Hypothek übernehmen lassen
Beim Hausverkauf kann die Käuferschaft Ihre Hypothek samt Konditionen übernehmen. Die Bank muss dem Schuldnerwechsel zustimmen und prüft die Käuferschaft dafür genauso wie bei einer neuen Hypothek, vor allem die Tragbarkeit (Quelle: UBS). Das Einverständnis der Bank wird vor der Beurkundung eingeholt; damit werden Sie als bisheriger Schuldner befreit (Quelle: Notariate Kanton Zürich).
Für Sie entfällt so die Vorfälligkeitsentschädigung vollständig. Für die Käuferschaft ist die Übernahme vor allem dann interessant, wenn Ihr Zinssatz unter dem aktuellen Niveau liegt. Sie übernimmt aber auch die Restlaufzeit und den Betrag, die zu ihrer eigenen Finanzierung passen müssen.
Handlungsempfehlung: Bringen Sie die Übernahme früh in die Verhandlungen ein und klären Sie parallel mit Ihrer Bank, ob sie grundsätzlich dazu bereit ist.
Option 3: Hypothek auf ein neues Eigenheim mitnehmen
Kaufen Sie nach dem Verkauf wieder Wohneigentum, können Sie die Hypothek allenfalls auf die neue Liegenschaft übertragen. Das Pfandobjekt wechselt, die Hypothek läuft weiter. Die Bank ist dazu aber nicht verpflichtet, prüft Ihre Kreditwürdigkeit erneut, und Verkauf und Kauf müssen unmittelbar aufeinanderfolgen, weil ihr sonst die Sicherheit fehlt (Quelle: UBS). Wie Sie Verkauf und Kauf zeitlich abstimmen, zeigt der Artikel Haus verkaufen und neues kaufen.
Sonderfall: Mehrere Hypothekartranchen
Viele Eigentümerinnen und Eigentümer teilen ihre Finanzierung in zwei oder mehr Tranchen mit unterschiedlichen Laufzeiten. Liegen die Laufzeiten weit auseinander, lässt sich die Hypothek nicht ohne Kosten auf einen Termin ablösen. Dann bleibt die Wahl, eine Entschädigung für die längere Tranche zu bezahlen oder den Verkauf auf deren Ende zu legen.
Tipp: Prüfen Sie Ihre Hypothekarstruktur, sobald ein Verkauf in Betracht kommt, und verlängern Sie auslaufende Tranchen dann nur noch kurz oder als SARON-Hypothek.
Den Verkaufszeitpunkt strategisch planen
- Laufzeitende nutzen: Läuft die Festhypothek in 12 bis 18 Monaten aus, planen Sie den Verkauf idealerweise auf diesen Zeitpunkt. Die Entschädigung entfällt.
- Vertragsbedingungen prüfen: Bei SARON- und variablen Hypotheken bestimmen der Rahmenvertrag und die Kündigungsfrist, wie früh Sie handeln müssen.
- Zinsentwicklung beobachten: Steigende Zinsen verkleinern die Zinsdifferenz; damit sinkt die Entschädigung oder entfällt. Aktuelle Entwicklungen finden Sie im Marktbericht zum Schweizer Immobilienmarkt 2026.
- Realistische Bewertung: Lassen Sie Ihre Immobilie bewerten, um den Nettoerlös korrekt zu rechnen. Mehr dazu im Beitrag Was ist der Verkehrswert einer Immobilie?
Steuerliche Aspekte nicht vergessen
Wer eine Liegenschaft verkauft, darf die Vorfälligkeitsentschädigung bei der Grundstückgewinnsteuer zu den Anlagekosten zählen (Quelle: VZ VermögensZentrum). Das senkt den steuerbaren Gewinn. Wie die Grundstückgewinnsteuer berechnet wird und wie die Haltedauer wirkt, erklärt der Artikel Steuern beim Hausverkauf.
Handlungsempfehlung: Klären Sie mit Treuhand oder Steueramt, wie die Entschädigung in Ihrem Kanton angerechnet wird, bevor Sie den Verkaufstermin fixieren.
Checkliste: Hypothek und Immobilienverkauf
- ☐ Hypothekarvertrag prüfen (Modell, Laufzeit, Zinssatz, Kündigungsbedingungen)
- ☐ Schriftliche Offerte für die Vorfälligkeitsentschädigung bei der Bank einholen
- ☐ Klären, ob die Bank einer Übernahme durch die Käuferschaft zustimmen würde
- ☐ Bei mehreren Tranchen: Laufzeiten vergleichen und Ablösetermin planen
- ☐ Prüfen, ob der erwartete Verkaufspreis die Hypothek deckt
- ☐ Entschädigung als Anlagekosten bei der Grundstückgewinnsteuer geltend machen
- ☐ Nettoerlös mit allen Kosten rechnen
Fazit: Frühzeitig planen, Kosten sparen
Die Hypothek ist beim Immobilienverkauf mehr als ein administratives Detail: Eine laufende Festhypothek kann den Nettoerlös um Zehntausende Franken schmälern. Wer früh plant, die drei Optionen kennt und den Verkaufszeitpunkt bewusst wählt, behält die Kosten im Griff.
Grundlage jeder Rechnung ist der Marktwert Ihrer Immobilie. Mit der kostenlosen Schnellbewertung von avendo erhalten Sie eine erste Einschätzung. Für den Verkauf selbst begleitet Sie auf Wunsch ein regionaler Experte aus dem avendo-Netzwerk, bis zur Abstimmung mit Ihrer Bank.
Questions fréquentes
- Was passiert mit der Hypothek, wenn das Haus verkauft wird?
- In den meisten Fällen wird die Hypothek am Tag der Eigentumsübertragung aus dem Kaufpreis zurückbezahlt. Die Bank der Käuferschaft überweist den Kaufpreis, Ihre Bank erhält davon direkt die offene Hypothek samt Zins bis zum Stichtag und gibt die Schuldbriefe frei. Den Rest erhalten Sie. Alternativ übernimmt die Käuferschaft die Hypothek, sofern die Bank zustimmt.
- Was kostet die vorzeitige Ablösung einer Hypothek in der Schweiz?
- Eine laufende Festhypothek kostet beim vorzeitigen Ausstieg eine Vorfälligkeitsentschädigung. Sie hängt von der Restlaufzeit, dem Hypothekarbetrag und der Differenz zwischen Ihrem Vertragszins und dem Zins ab, zu dem die Bank das Geld wieder anlegen kann. Bei CHF 600'000, einem Prozentpunkt Zinsdifferenz und vier Jahren Restlaufzeit sind das vereinfacht rund CHF 24'000.
- Kann der Käufer beim Hausverkauf die bestehende Hypothek übernehmen?
- Ja, wenn die Bank zustimmt. Rechtlich ist das ein Schuldnerwechsel: Die Bank prüft die Käuferschaft wie bei einer neuen Hypothek, vor allem die Tragbarkeit. Für Sie als Verkäufer entfällt damit die Vorfälligkeitsentschädigung. Für die Käuferschaft lohnt sich die Übernahme vor allem, wenn Ihr Zinssatz unter dem aktuellen Marktniveau liegt.
- Wie lässt sich die Vorfälligkeitsentschädigung beim Hausverkauf vermeiden?
- Am sichersten, indem Sie den Verkauf auf das Laufzeitende der Festhypothek legen. Weitere Wege sind die Übernahme der Hypothek durch die Käuferschaft oder die Übertragung auf ein neues Eigenheim bei derselben Bank. Liegen die aktuellen Zinsen über Ihrem Vertragszins, fällt bei vielen Banken ohnehin keine oder nur eine geringe Entschädigung an.
- Was passiert, wenn der Verkaufspreis die Hypothek nicht deckt?
- Dann müssen Sie die Differenz aus eigenen Mitteln bezahlen. Die Bank gibt die Schuldbriefe erst frei, wenn ihre Forderung vollständig beglichen ist, und ohne freie Schuldbriefe kann die Käuferschaft nicht finanzieren. Klären Sie deshalb vor dem Verkaufsstart mit einer realistischen Bewertung, ob der erwartete Preis die Hypothek samt allfälliger Vorfälligkeitsentschädigung deckt.
- Ist die Vorfälligkeitsentschädigung steuerlich abzugsfähig?
- Beim Verkauf einer Liegenschaft dürfen Sie die Vorfälligkeitsentschädigung bei der Grundstückgewinnsteuer zu den Anlagekosten zählen. Das senkt den steuerbaren Gewinn. Ob und wie weit der Betrag zusätzlich bei der Einkommenssteuer als Schuldzins gilt, hängt vom Einzelfall und vom Kanton ab. Klären Sie das vor dem Verkauf mit Treuhand oder Steueramt.
Daniel Schüpfer
Mitgründer, Strategie & Marketing
Articles similaires
Schuldbrief und Grundpfandrecht in der Schweiz: Was Eigentümer wissen müssen
Was ist ein Schuldbrief? Einfach erklärt: wie er Ihre Hypothek sichert, warum er oft höher ist als die Hypothek, wie er sich von Grundpfandverschreibung und Schuldschein unterscheidet und was beim Verkauf damit passiert.
Kaufvertrag, Notar und Übergabe: So läuft der Hausverkauf rechtlich ab
Der Immobilien-Kaufvertrag braucht in der Schweiz die öffentliche Beurkundung. Ablauf, Vertragsinhalte, Notarkosten und Übergabe im Überblick.
Haus verkaufen und neues kaufen: So gelingt der Wechsel
Erst kaufen oder erst verkaufen? Wie Zwischenfinanzierung, Steueraufschub und Rückmiete den Wechsel ins neue Eigenheim ohne Doppelbelastung ermöglichen.